近日,艾力斯发布公告称,其核心产品伏美替尼在全球关键性FURVENT III期临床试验中未能达到主要研究终点(图1),这一消息给原本备受期待的海外商业化进程蒙上阴影,也引发资本市场对艾力斯长期增长前景的担忧。
近年来,随着国产创新药研发实力不断提升,中国肺癌靶向治疗领域正迎来从国内市场竞争向全球市场角逐的重要转型。
迪哲医药舒沃替尼、康方生物依沃西单抗以及科伦博泰、百利天恒等企业的创新药产品正加速推进全球临床与海外市场布局。
国内肺癌创新药市场正进入技术迭代与全球化竞争并行的新阶段。
图1.伏美替尼全球关键性FURVENT III期临床试验中未达终点
图片来源:艾力斯官网
核心大单品出海遭遇挑战
10月6日,艾力斯称其自主研发的第三代EGFR酪氨酸激酶抑制剂伏美替尼,在全球关键性FURVENT III期临床试验中未能达到主要研究终点。
该试验由艾力斯与美国合作伙伴ArriVent共同开展,面向携带EGFR 20号外显子插入突变(Exon20ins)的局部晚期或转移性非小细胞肺癌(NSCLC)患者,旨在验证伏美替尼作为一线治疗药物的临床优势。
试验共纳入398名患者,覆盖美国、欧洲、中国及日本等市场,设置伏美替尼160mg、240mg两个剂量组,并与含铂化疗联合培美曲塞方案进行比较。
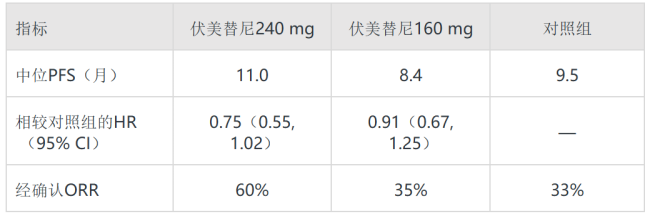
研究结果显示,240mg组经独立影像评审确认的中位无进展生存期(PFS)为11.0个月,虽然高于化疗组的9.5个月,但统计学检验P值为0.0654,未达到通常采用的0.05显著性标准;160mg组的中位PFS仅为8.4个月,甚至低于化疗组(图2)。
这意味着伏美替尼未能在该项关键注册研究中充分证明其相较于传统化疗的疗效优势,原本寄予厚望的海外一线适应症拓展因此面临重大不确定性。
图2.FURVENT III期试验主要结果
图片来源:艾力斯官网
临床试验失利迅速传导至资本市场,艾力斯及其海外合作伙伴股价双双遭受重创,10月6日,ArriVent股价暴跌46.98%。
10月8日,艾力斯开盘后迅速下跌,最终以89.26元/股收盘,跌幅达到20%,总市值由此前的502.11亿元降至401.67亿元,单个交易日蒸发约100.44亿元。
市场之所以反应强烈,主要在于艾力斯对伏美替尼存在较高的业绩依赖。
2025年伏美替尼实现销售收入约51.2亿元,2026年上半年收入进一步达到31.38亿元,占公司同期总营收的94.5%左右。
从长期发展看,此次失利不仅是一次临床研发挫折,更暴露出艾力斯核心大单品海外扩张面临的商业化风险和增长压力。
早在2021年,艾力斯便与ArriVent达成海外授权合作,获得4000万美元首付款,并有机会获得最高7.65亿美元研发及销售里程碑款,以及未来海外销售提成。
FURVENT原本是推动相关适应症进入欧美市场的重要临床支撑,如今主要终点未达标,意味着该适应症未来的海外注册路径可能延后,相关里程碑收入兑现的不确定性随之增加。
不过,本次失败主要涉及特定突变人群的一线治疗,并不等同于伏美替尼现有国内获批适应症失效。公司2026年2月已获得该突变人群后线治疗适应症的国内附条件上市批准,其他临床项目仍在推进。
双轮驱动,艾力斯试图摆脱单品依赖
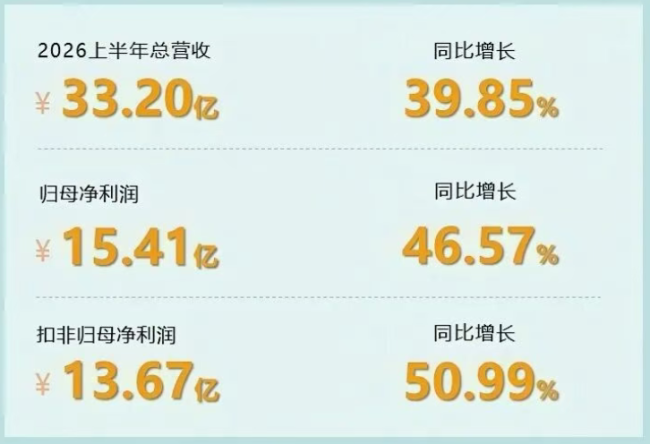
2026年上半年,艾力斯实现营业收入33.20亿元,同比增长39.85%,归母净利润15.41亿元,同比增长46.57%(图3)。其中,伏美替尼实现收入31.38亿元,戈来雷塞实现收入1.30亿元,普拉替尼相关推广服务收入为0.52亿元。
尽管商业化产品数量不断增加,但伏美替尼收入占比仍约为94.5%,说明艾力斯业绩仍高度依赖伏美替尼,产品多元化尚处于逐步兑现阶段。
图3.艾力斯上半年财报
图片来源:艾力斯官微
伏美替尼是艾力斯自研的第三代EGFR-TKI,凭借其双活性、双入脑及高选择性等结构优势,成为公司商业化进程的核心引擎。
当前,该产品针对EGFR PACC突变一线治疗的ALPACCA全球III期研究仍在推进,构成其另一条重要的国际化研发路径。但其全球市场拓展仍取决于后续关键临床结果和监管审批进展。
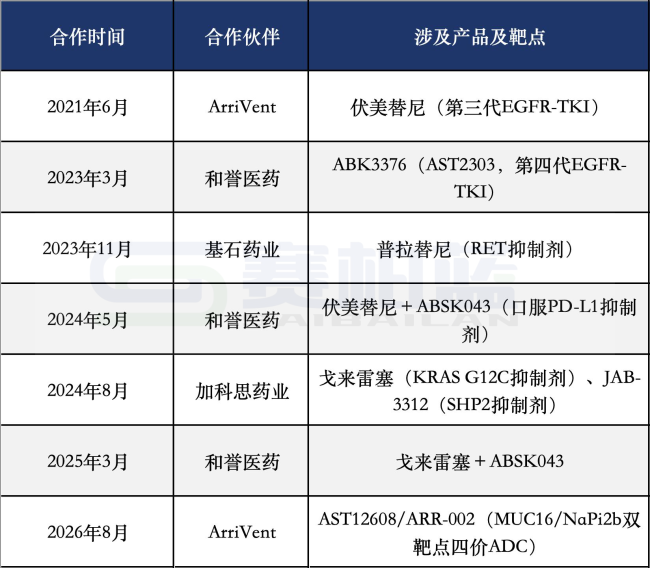
在外部合作方面,艾力斯通过引进KRAS G12C抑制剂戈来雷塞及SHP2抑制剂JAB-3312,进一步完善肺癌靶向治疗布局(表1)。
表1.艾力斯近年来的对外合作交易
数据来源:公开信息整理
2024年8月,艾力斯与加科思达成合作,获得两款药物在大中华区的独占许可;2025年5月,戈来雷塞正式获批上市,用于既往接受过系统性治疗的KRAS G12C突变晚期NSCLC患者,该产品于今年1月纳入国家医保,成为艾力斯继伏美替尼后的重要商业化增长点。
与此同时,JAB-3312与戈来雷塞组成的双靶点口服联合方案持续推进一线治疗研究。
今年5月,该联合方案针对KRAS G12C突变且PD-L1表达低于50%的晚期NSCLC一线治疗被纳入突破性治疗品种,进一步提升了其临床开发价值。
普拉替尼也成为艾力斯完善RET靶点布局的重要产品。2023年11月,艾力斯与基石药业达成合作,取得普拉替尼在中国大陆的独家商业化推广权,覆盖RET融合阳性非小细胞肺癌及部分RET变异甲状腺癌患者。
2025年7月,普拉替尼地产化上市注册申请获得NMPA批准,并于2025年底首次纳入国家医保。
今年5月,普拉替尼正式启动全国商业化。国产化生产与医保准入的双重落地,为艾力斯持续提升市场覆盖率创造条件。
在下一代EGFR抑制剂及创新联合疗法方面,艾力斯继续与和誉医药开展合作。
2023年3月,艾力斯引进针对EGFR C797S耐药突变的第四代EGFR-TKI ABK3376(AST2303),并于2025年4月完成I期临床首例患者入组,为解决第三代EGFR抑制剂耐药问题提供潜在治疗方向。
此外,艾力斯开始由肺癌小分子靶向药向大分子药物领域延伸。
今年8月,艾力斯再次与ArriVent达成战略合作,引进潜在全球首创的MUC16/NaPi2b双靶点四价ADC产品AST12608(ARR-002),获得其在大中华区研发及商业化的独占许可。该药物已于5月获得FDA的IND,初期重点布局卵巢癌和子宫内膜癌等妇科肿瘤。
总体而言,艾力斯已形成“自主研发与外部引进双轮驱动”的发展格局。但考虑到新产品商业化规模尚小,公司未来能否真正实现多产品驱动,仍取决于在研管线的临床兑现能力。
国产肺癌创新药竞速
随着国内肺癌创新药研发进入成果兑现期,国产药企正围绕EGFR靶向治疗、双抗及ADC领域展开激烈竞争。
其中,迪哲医药的舒沃替尼率先在EGFR exon20ins赛道实现中美双市场突破,并向一线治疗加速拓展。
舒沃替尼是一款自主研发的口服、不可逆、高选择性EGFR抑制剂,2023年在中国获批上市,2025年7月获得美国FDA加速批准,成为全球首款在美国获批用于该突变类型的口服小分子靶向药。
2026年,舒沃替尼国际化进程进一步提速,其全球多中心III期“悟空28”研究取得阳性结果,一线治疗患者的中位无进展生存期达到10.3个月,明显优于化疗组的7.5个月,疾病进展或死亡风险降低35%,相关成果发表于《新英格兰医学杂志》。
8月30日,其一线治疗新增适应症上市申请获美国FDA受理,国内申请也已进入优先审评程序。
商业化方面,迪哲医药于2026年7月与阿斯利康达成最高15亿美元的全球授权合作,并于9月收到6亿美元首付款,进一步验证国产创新药的国际市场价值。
与此同时,康方生物依沃西单抗则凭借PD-1/VEGF双靶点机制成为国产肿瘤免疫治疗升级的重要代表。
作为全球首创的PD-1/VEGF双抗,依沃西单抗能够同时发挥免疫检查点抑制和抗血管生成作用,在肺癌一线及耐药后治疗中不断取得突破。
该药于2024年5月在国内首次获批,2025年获批PD-L1阳性非小细胞肺癌一线单药治疗,2026年8月又获批联合化疗一线治疗晚期肺鳞癌,累计形成三项肺癌适应症。
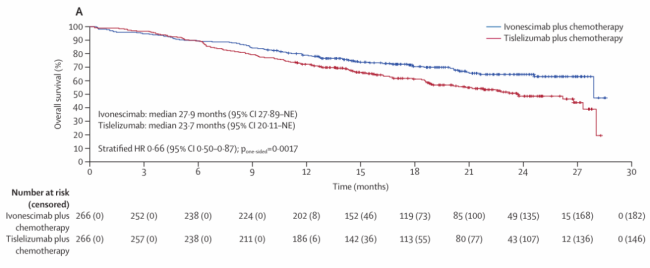
其中,III期HARMONi-6研究显示,依沃西联合化疗相比替雷利珠单抗联合化疗,中位无进展生存期由6.9个月延长至11.1个月,中位总生存期由23.7个月提高至27.9个月,死亡风险降低34%(图4),进一步证明其相较现有PD-1联合化疗方案的临床优势。
图4.依沃西联合化疗可显著降低患者死亡风险达34%,风险比(HR)=0.66
图片来源:THE LANCET
海外方面,康方生物通过与Summit Therapeutics合作推进全球开发,依沃西联合化疗治疗EGFR-TKI耐药肺癌的美国上市申请已获FDA受理,目标审评日期为2026年11月14日。
随着多个III期临床研究推进,依沃西正由国内肺癌免疫治疗新选择向国际市场潜在重磅产品迈进。
此外,科伦博泰的芦康沙妥珠单抗则依托TROP2靶向ADC技术,在肺癌耐药治疗领域快速突围。
2025年3月,该药获批用于EGFR-TKI和含铂化疗后进展的EGFR突变非小细胞肺癌患者,同年9月进一步获批用于EGFR-TKI治疗后进展的患者,将治疗范围向更早线拓展。
截至目前,芦康沙妥珠单抗已在国内获批4项适应症,其中两项涉及肺癌。
海外方面,科伦博泰早在2022年便将其大中华区以外权益授权默沙东,后者围绕肺癌、乳腺癌及其他实体瘤持续布局。
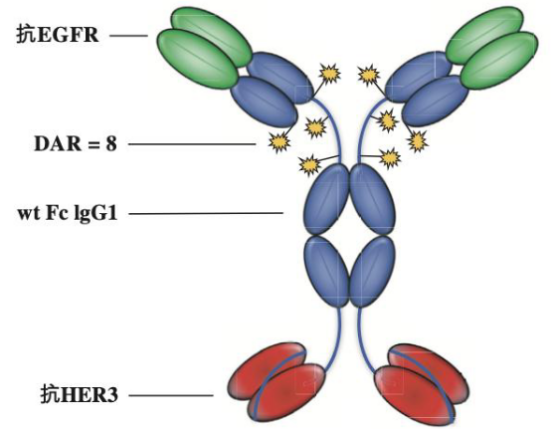
值得一提的是,百利天恒的伦康依隆妥单抗(图5)也以EGFR×HER3双抗ADC技术打开新的竞争空间。
图5.伦康依隆妥单抗的分子结构
图片来源:招商证券研报
该产品通过同时靶向EGFR和HER3,将双抗与ADC技术结合,重点探索肺癌靶向治疗耐药后的新选择。
2023年12月,百利天恒与BMS达成总额最高84亿美元的合作,刷新了全球ADC类单品交易纪录。该药已于2026年在国内获批鼻咽癌和食管鳞癌适应症,进入商业化阶段,但肺癌适应症仍有待审批。
今年8月,其用于EGFR-TKI治疗失败患者的III期临床研究期中分析达到主要终点,总生存期亦观察到获益趋势,为未来肺癌适应症上市申报奠定基础。
结语
当前,国产肺癌创新药的竞争已演变为临床疗效与全球商业化能力的综合较量。
随着更多国产创新药进入商业化阶段,肺癌治疗市场竞争将进一步加剧,而企业能否通过高水平III期临床证明其产品的疗效与安全性优势,将成为决定其市场地位和国际化价值的关键。
参考资料
[1]https://www.allist.com.cn/newsd/101/3123.html
[2]https://www.thelancet.com/journals/lancet/article/PIIS0140-6736(26)00966-9/fulltext
[3]招商证券研报
[4]各企业官微、官网,各自公开资料等
(责任编辑:zx0600)

